por Alejandro Ruiz y Lilia Balam
La financierización de la vivienda ha transformado el derecho a un techo en un producto financiero. En entrevista para Ceiba, Raquel Rolnik, experta en vivienda, explica cómo la competencia por el suelo urbano, el auge del alquiler temporal y la lógica del mercado están agravando una crisis habitacional histórica en América Latina. Señala qué alternativas se construyen desde los movimientos sociales y las políticas públicas.
Fotografías: Lilia Balam
Yucatán, México.- América Latina arrastra una deuda histórica con la vivienda. La mayoría de la población ha resuelto su acceso al techo por su propio esfuerzo, en procesos de autopromoción y autoconstrucción que dieron como resultado un hábitat marcado por la precariedad y la falta de servicios. A la exclusión territorial se sumó, en las últimas décadas, un fenómeno global: la financierización de la vivienda, que la convirtió en mercancía y activo de inversión. El resultado es una verdadera emergencia habitacional, agravada por el alza de los alquileres y la expansión del alquiler temporal.
Para comprender las causas y las salidas de esta crisis, en Ceiba, periodismo con memoria conversamos con Raquel Rolnik, profesora de la Facultad de Arquitectura y Urbanismo de la Universidad de São Paulo y exrelatora especial de Naciones Unidas para el derecho a la vivienda adecuada. En esta entrevista, Rolnik explica por qué la autoconstrucción se agotó, cómo operan los grandes capitales inmobiliarios, qué papel juega Airbnb en la expulsión de vecinos y qué políticas públicas y formas cooperativas pueden proteger la vivienda como derecho humano.
Desde tu opinión experta, ¿cuáles son las problemáticas más graves que enfrenta el derecho a la vivienda en Latinoamérica actualmente?
Bueno, tenemos una historia de exclusión territorial, una historia donde la mayor parte de la gente no ha tenido acceso a una vivienda adecuada, especialmente en las ciudades, y ha resuelto de alguna manera su propia vivienda a partir de su propio esfuerzo, en procesos de autopromoción y autoconstrucción. Esto ha dejado una deuda histórica signada por la construcción de un hábitat bastante marcado por la precariedad, por la falta de servicios, por el proceso progresivo de constitución de urbanidad, de vivienda sin ciudad.
También tenemos una historia de políticas que tomaron la vivienda como si fuera solo cuatro paredes y un techo; el resultado: viviendas totalmente alejadas de la ciudad, del acceso a las oportunidades, a la calidad urbanística, a las oportunidades culturales, al desarrollo humano.
Esta es un poco la historia de la vivienda en América Latina. Pero todo esto se ha agravado muchísimo. Hablando de las tendencias más contemporáneas, está lo que denominamos el proceso de financierización de la vivienda.
Históricamente, la promoción de vivienda estatal en nuestros países ha sido una conversación entre la industria de la construcción civil y la industria de crédito inmobiliario. Han primado los deseos de crecimiento de la industria de crédito, la cual ha estado justificada por el poder económico que la industria de la construcción civil suele tener.
El problema es que lo que brinda este sector es definido y diseñado de acuerdo con los deseos de rentabilidad de la industria de la construcción civil y de la industria inmobiliaria, y no de las necesidades de la gente. Esto explica por qué, por ejemplo, quien más necesita vivienda ha sido históricamente totalmente alejado, incluso de la promoción pública, porque hay que pagar la vivienda y hay que pagarla con interés. Esto excluye a una parte importante de la población. Esta es una dimensión.
La otra dimensión es la financierización de la vivienda. Para explicarla, es importante tener en cuenta que, hoy día, el circuito financiero tomó totalmente el control del capital, concentra el capital y necesita de este capital excedente global, que no es reinvertido en la economía, pero que circula solamente en los circuitos de valorización financiera para ser más grande —no necesariamente para producir cosas, transformar cosas, atender necesidades—. Este capital encontró en el inmobiliario en general, en la vivienda en particular, en el espacio construido un elemento importante de su circuito de valorización. ¿Por qué? Porque justamente el espacio construido funciona como colateral al capital, como garantía al capital, como un activo.
¿Qué significa eso? Significa que el capital que es invertido en el inmobiliario tiene una capacidad enorme de apalancar, de levantar más capital. ¿Por qué? Porque se sostiene en el tiempo, no desaparece, tiene una materialidad y a lo largo del tiempo puede tener una valorización. Entonces, especialmente para los capitales que necesitan crecer a mediano y largo plazo, es la mejor inversión. Los grandes capitales, los grandes excedentes de capital del planeta se pasaron a comprar y a tener el control del espacio construido como activos para levantar más capital.
Claro que esto también tiene que ver con la posibilidad más reciente de que estos capitales financieros puedan circular libremente sobre el planeta.
También tiene que ver con los nuevos instrumentos financieros que tienen la capacidad de atraer este capital para el inmobiliario, por ejemplo, los FIBRAS (Fideicomisos de Infraestructura y Bienes Raíces) en México. Son nuevos instrumentos que permiten que el capital financiero entre y salga del inmobiliario sin tener que vender pedazos enteros de ciudad o apartamentos o cosas así. Esto es lo que llamamos la financierización: productos inmobiliarios que sirven para estos procesos de valorización, en contraste con la necesidad de la gente para vivir, para hacer espacios de trabajo, para hacer espacios de vivienda.
La vivienda, más que un derecho o una condición absolutamente esencial para la vida, se ha convertido cada vez más en una mercancía, en un activo inmobiliario para inversión desde el punto de vista de los inversionistas. Esto ha producido una competencia increíble por el suelo urbano y la localización entre distintos deseos de vivienda con objetivo de rentabilizarla, sea a través del alquiler —incluso alquiler temporal, que es una de las tendencias contemporáneas en algunas ciudades importantes, tanto capitales como ciudades turísticas— y también como inversión, como un activo inmobiliario de grandes gestores internacionales.
Esto ha producido que el acceso a la vivienda, para la gente que tiene sus propios ingresos, está cada vez más difícil. Esto no es un proceso solamente latinoamericano, es un proceso global, pero en América Latina, sobre una base histórica de exclusión y precariedad, el cuadro es bastante grave; incluso podemos hablar de la financierización de la precariedad.
¿Quiénes son los agentes responsables de que esto se esté llevando a cabo? ¿Es una responsabilidad del gobierno, de las empresas?
Es muy importante tener en cuenta que históricamente en América Latina había una ilusión o un deseo de que un Estado con capacidad de brindar vivienda apoyara el acceso de la gente a techo propio, en un contexto donde los salarios, los rendimientos y la concentración de renta lo imposibilitan. Pero esto nunca ha sido una realidad total en América Latina.
El Estado ha producido vivienda en muchos ámbitos y países, pero siempre en una dimensión y en una escala muy insuficiente para las necesidades de la gente. De hecho, el neoliberalismo produjo en el planeta un cambio radical en las políticas públicas de vivienda. La idea es que la vivienda no forme parte de una política social, la vivienda es un tema del mercado, del sector privado, y que lo que el Estado tiene que hacer es apoyar al sector privado.
Lo que nosotros verificamos es que en realidad lo que el sector privado construye en nuestras ciudades es un producto inmobiliario que no tiene que ver con las necesidades de la gente, que no está ubicado donde la gente necesita vivir y que no es accesible desde un punto de vista de los rendimientos, de las formas, de la configuración de esta oferta de productos. Esto es un fenómeno global: la idea de que el mercado podría brindar vivienda para todos es totalmente falsa y ya está probado que no lo está haciendo.
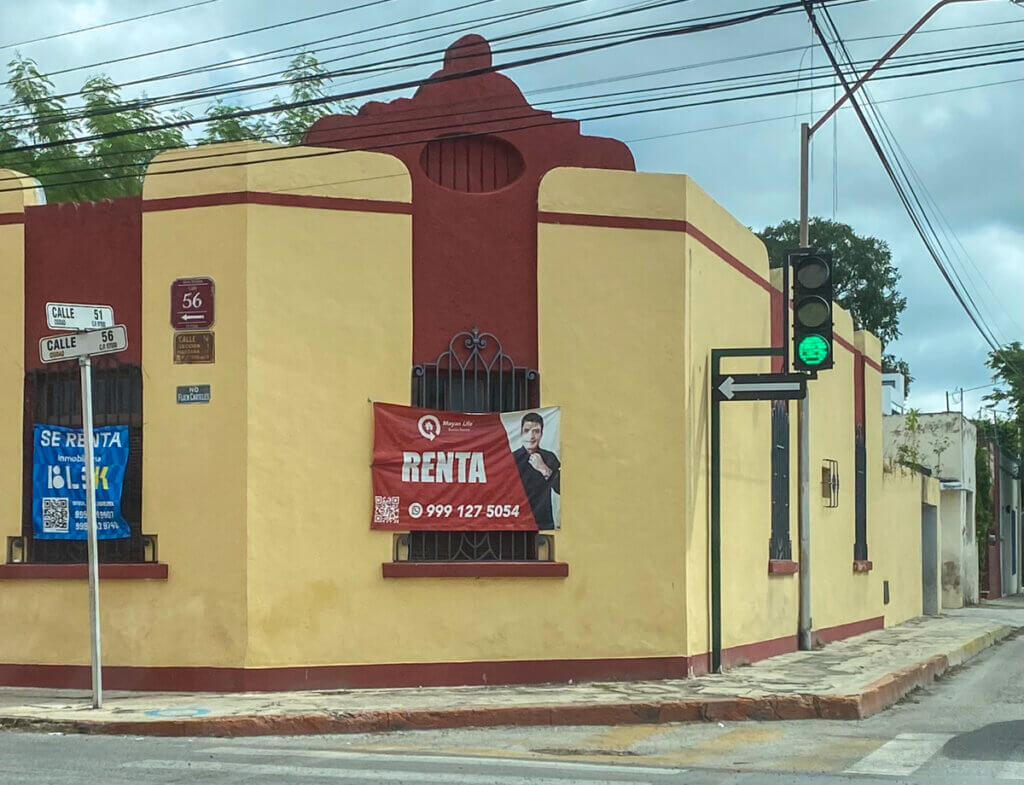
¿Cómo se presentan las luchas por la autoconstrucción que vemos desplegadas en todo el continente frente a la financierización y una incapacidad aparente del Estado en salvaguardar el derecho a la vivienda en general?
Los procesos de autoconstrucción que enmarcaron mucho la producción de vivienda en América Latina, durante los años 40, 50, 60, 70 del siglo pasado, creo que se agotaron. Se agotaron porque, con la financierización de la vivienda, la competencia por el suelo urbano es mucho mayor. La capacidad que los inversionistas tienen de acaparar capital, invertir, tomar el suelo para su producción es mucho más grande que la capacidad de la gente. Entonces, ya estamos en una situación donde no hay más posibilidades de autoconstrucción real. Esto ya casi no existe, prácticamente no existe.
Por otra parte, el mercado corporativo formal, que en principio anunció la posibilidad de brindar vivienda a la gente con su producción privada, tampoco está cumpliendo, pues la producción no llega a los que más necesitan.
Estos elementos nos ayudan a entender la crisis que actualmente atravesamos, la de una verdadera emergencia habitacional. Las posibilidades de vivir en las ciudades son muy restringidas. Hay un crecimiento muy grande del alquiler como forma de acceso a la vivienda, y el alquiler es una manera de rentabilizar el activo inmobiliario en un mercado dominado por las corporaciones. El alquiler se extiende en los asentamientos populares, pero también en las capas medias.
Creo que hoy día uno de los temas importantes, y que está tensionando incluso a nuevos movimientos sociales, es el de los precios de los alquileres, los cuales toman buena parte de los rendimientos de la gente. Entonces, el endeudamiento de la gente y el alza de precio de alquiler con respecto a los rendimientos de los ingresos está produciendo una nueva crisis por sobre la crisis de la vivienda, que es la crisis del alquiler.
¿Qué papel tienen en esta crisis plataformas como Airbnb?
Definitivamente Airbnb es una de las caras de la financierización de la vivienda. Aparentemente, con Airbnb yo tomo mi vivienda o algo de mi vivienda, un cuarto adicional que yo manejo. Pero, en realidad Airbnb es un fondo de inversión internacional muy grande que está cotizado en la bolsa de valores de Nueva York. Extrae rentabilidad de todo este movimiento de trabajo y propiedades de la gente.
El hecho de que Airbnb ofrezca alquiler temporal a gente que tiene ingresos mucho mayores que la gente que vive en la ciudad, porque son nómadas digitales o turistas, provoca que pedazos enteros, territorios completos de la ciudad sean ocupados para brindar alternativa de alojamiento a esta gente que tiene ingresos mucho mayores.
Es en estos lugares donde, justamente, la gente ya no va a encontrar dónde vivir. Entonces, estos procesos de transformación y el alquiler temporal son parte de esta crisis. No son los únicos responsables, pero son una de las dimensiones de la financierización de la vivienda.
Varios gobiernos sostienen que estas inversiones corporativas en vivienda o alquiler temporal generan empleos y movilizan recursos que permiten la subsistencia a través de la construcción y otras actividades…
El problema es que lo que brinda el sector inmobiliario no responde a las necesidades de la gente, sino a los deseos de rentabilidad de esas industrias. Por eso, quien más necesita vivienda ha quedado históricamente al margen, incluso de la promoción pública, porque hay que pagarla con interés, lo que excluye a una parte importante de la población. Cuando el mercado asume ese rol, se tiene un producto inmobiliario que no está donde la gente necesita vivir ni es accesible para sus ingresos. Ahí vuelve a quedar sobre la mesa la responsabilidad del Estado de garantizar derechos a toda la sociedad, vivienda incluida.
¿Hay algún país latinoamericano que esté exento de estas problemáticas de acceso a la vivienda o que sostenga una política pública que pueda ser ejemplo para otras regiones latinoamericanas?
No hay un país perfecto, ni ninguna política perfecta, ni un país exento de problemáticas. Pero, creo que es muy linda la trayectoria uruguaya de política de vivienda, una historia muy larga de promoción de cooperativas, de vivienda cooperativa, de la Federación Uruguaya de Cooperativas de Vivienda por Ayuda Mutua (FUCVAM) y del movimiento social uruguayo. Nos inspira a todo el mundo a decir que sí, que una política pública es posible. Claro que nada es perfecto, que también Uruguay tiene problemas de vivienda, pero creo que ahí hay un ejemplo bastante importante, inspirador.
¿Consideras que hay algún país latinoamericano que esté en rojos completamente, es decir, que sí tenga una crisis que sea muy importante o muy urgente de atender?
Creo que ahí podemos poner a Brasil, mi propio país, el cual tiene una crisis urgente de vivienda. Y podemos poner a Colombia, México, Ecuador y en este momento también a Venezuela, por todo el combo de crisis que hay.
¿Cuáles serían algunas alternativas que se pueden construir para frenar este proceso y volver a mirar la vivienda como un derecho?
Creo que es muy importante, desde un punto de vista social, tener en cuenta la lucha por la vivienda como un derecho. Esta lucha tiene que poner al centro la protección del sector vivienda frente al sector financiero.
Por ejemplo, las formas cooperativas de vivienda, al contrario de las individuales, tienen mucha más dificultad de circular como mercancía y como activo, por las relaciones de propiedad que son más complejas y colectivas. Entonces, todas las formas cooperativas, colaborativas de vivienda protegen mucho más la vivienda como uso, como necesidad de uso, que la vivienda como mercancía y como activo.
Desde un punto de vista de los gobiernos, de los Estados, fomentar y destinar recursos a la producción cooperativa es también una política que puede ayudar y proteger a esta producción. Creo que la idea de producción social del hábitat, que fue una idea nacida en México, planteó que el hábitat tiene una dimensión social que debe mantenerse a lo largo del tiempo; esto creo que es una señal importante tanto para las luchas como para las políticas.
También hay toda una serie de nuevas agendas, como el control del alza de alquileres, que muchas ciudades ya están implementando, así como la prohibición o el control del alquiler temporal, lo que implica proteger a los barrios y asentamientos frente a la entrada de este tipo de alquiler. O sea, creo que hay una agenda larga cuyo epicentro es la vivienda como derecho humano.